«Estudio de la fiscalidad de la construcción de vivienda, caso de tres supuestos reales en la ciudad de Zaragoza», es una de las comunicaciones que se desarrollaron durante el transcurso de CONTART 2026, la Convención Internacional de la Arquitectura Técnica, los días 7 y 8 de mayo en Alicante.
Este texto está basado en la comunicación que mostramos a continuación y está ejecutada por nuestro presidente Rafael Gracia Aldaz, por el gerente del Colegio, Lucio de la Cruz. Pérez y por Eva Burillo, Coordinadora de la Oficina de la Rehabilitación de los Arquitectos Técnicos de Zaragoza.
Resumen
El acceso a la vivienda constituye uno de los pilares fundamentales del Estado del bienestar y un derecho reconocido en el artículo 47 de la Constitución Española. Sin embargo, su efectividad se encuentra condicionada por múltiples factores que inciden de forma directa en el precio final de la vivienda y, en consecuencia, en la capacidad de acceso de los ciudadanos. Entre estos factores, la fiscalidad asociada al proceso edificatorio adquiere una relevancia creciente, ya que interviene de manera transversal en todas las fases de una promoción inmobiliaria y puede suponer un porcentaje significativo del coste final soportado por el comprador.
El presente estudio analiza de forma sistemática la fiscalidad aplicada al proceso de construcción y promoción de tres tipologías reales de vivienda en la ciudad de Zaragoza, desde la adquisición del suelo hasta la entrega de llaves a los propietarios. El objetivo es cuantificar, comparar y evaluar el impacto económico de las cargas fiscales en cada fase del proceso edificatorio, así como determinar su peso relativo dentro del coste final de la vivienda. Para ello, se seleccionan tres casos representativos de la realidad inmobiliaria en Aragón: (1) una promoción de vivienda protegida o de características socioeconómicas similares, (2) una promoción de vivienda libre de gama media y (3) una promoción de vivienda de estándar alto.
El estudio identifica y clasifica los tributos aplicables según el nivel competencial de la Administración que los impone —local, autonómica o estatal—, incluyendo, entre otros, el IVA o el ITP y AJD vinculados a la adquisición de suelo, el ICIO aplicado a la actividad constructiva, así como los tributos derivados de la transmisión de las viviendas. A partir de estos elementos, se realiza una comparativa intercasos que permite cuantificar la repercusión fiscal acumulada en cada fase del proceso: adquisición del terreno, proyecto y licencia, ejecución material de la obra y transmisión final al usuario.
Los resultados permiten obtener una radiografía precisa del peso que la fiscalidad representa sobre el coste total de promoción en cada uno de los tres escenarios estudiados. Asimismo, la comparación entre las distintas tipologías evidencia cómo determinados tributos afectan de forma desigual según el modelo de vivienda, la tipología edificatoria o el nivel de protección aplicable. Finalmente, el trabajo plantea reflexiones orientadas a la toma de decisiones en materia de política fiscal y de vivienda, poniendo de manifiesto la necesidad de evaluar si los actuales mecanismos tributarios favorecen o dificultan el logro del mandato constitucional de acceso a una vivienda digna.
PALABRAS CLAVE: Fiscalidad, Vivienda, Obra Nueva, Rehabilitación, Incentivos.
1. Introducción
El derecho a una vivienda digna y adecuada se encuentra reconocido en el artículo 47 de la Constitución Española, que impone a los poderes públicos el deber de promover las condiciones necesarias y establecer las normas pertinentes para hacer efectivo dicho derecho [1]. No obstante, la materialización práctica de este mandato constitucional se ve condicionada por múltiples factores estructurales, entre los que destacan el precio del suelo, los costes de construcción, la financiación y, de forma particularmente relevante, la fiscalidad asociada al proceso edificatorio.
En los últimos años, la vivienda se ha consolidado de forma recurrente como una de las principales preocupaciones de la ciudadanía en España. Así lo pone de manifiesto el Barómetro del Centro de Investigaciones Sociológicas (CIS) de enero de 2026 [2], en el que el 42,6 % de los españoles sitúa la vivienda como el principal problema del país. En la misma línea, el Eurobarómetro publicado en diciembre de 2025 [3] refleja que un 36 % de los ciudadanos españoles identifica la vivienda como uno de los principales problemas nacionales, confirmando su centralidad en la agenda pública.
La vivienda constituye, además, uno de los principales focos de preocupación social. Diversos estudios sociológicos recientes sitúan el acceso a la vivienda entre los principales problemas percibidos por la ciudadanía en España [2]. Esta preocupación no puede analizarse únicamente desde la perspectiva de la demanda, sino que requiere una evaluación detallada de la estructura de producción de vivienda y de los elementos que inciden en su coste final.
Para quienes trabajamos en el ámbito de la promoción inmobiliaria, estos datos deben analizarse desde la estructura real de producción de vivienda. La fiscalidad asociada al proceso promotor no es homogénea ni se concentra en un único nivel administrativo, sino que se distribuye entre tres niveles de la Administración, cada uno con figuras tributarias y cargas propias que inciden de forma acumulativa en el coste final del producto residencial.
En el ámbito estatal, el principal impuesto que grava la promoción y transmisión de vivienda nueva es el Impuesto sobre el Valor Añadido (IVA) [4], que afecta tanto a la adquisición del suelo en determinados supuestos como a la entrega final de la edificación.
En el nivel autonómico, adquieren relevancia el Impuesto sobre Transmisiones Patrimoniales (ITP) —cuando se trata de transmisiones de suelo no sujetas a IVA— y, especialmente en promociones de obra nueva, el Impuesto sobre Actos Jurídicos Documentados (AJD), que grava las escrituras públicas, la declaración de obra nueva y la división horizontal, entre otros actos inscribibles [5] [6].
Finalmente, en el ámbito local, la carga fiscal y parafiscal se multiplica a través de una pluralidad de figuras que afectan directamente al desarrollo del proyecto: el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO) [7]; tasas por licencia urbanística y de primera ocupación; tasas por ocupación de vía pública, instalación de vallas u ocupación de aceras; el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (plusvalía municipal); el Impuesto sobre Bienes Inmuebles (IBI) durante la tenencia [8]; y, en su caso, el Impuesto sobre Actividades Económicas (IAE) vinculado a la actividad promotora.
A estas figuras estrictamente tributarias se añaden las cargas urbanísticas derivadas del régimen del suelo: costes de urbanización, participación en juntas de compensación y la obligatoria cesión del 10 % del aprovechamiento lucrativo a la Administración actuante, que, aunque técnicamente no sea un tributo, opera económicamente como una detracción directa del valor del suelo.
Este entramado multinivel genera un efecto acumulativo que condiciona de manera decisiva la viabilidad económica de las promociones y la capacidad del mercado para generar oferta suficiente.
2. Desarrollo / metodología
La presente investigación se fundamenta en el análisis de datos actuales de costes procedentes de 3 promociones reales que se van a construir próximamente en la ciudad de Zaragoza.
Los datos han sido proporcionados por un promotor inmobiliario de referencia y con larga trayectoria en la ciudad de Zaragoza, que es también Arquitecto Técnico colegiado.
Para un análisis que posea un intenso interés técnico-científico, se han estudiado estas 3 diferentes promociones de viviendas:
- Promoción 1 (23 viviendas): solar urbano consolidado en el centro de la ciudad, destinado a vivienda de lujo.
- Promoción 2 (135 viviendas): ámbito más céntrico próximo al río, pendiente de urbanización, igualmente integrado en junta de compensación y afectado por la cesión del 10 %. Se puede considerar una promoción de precio medio.
- Promoción 3 (23 viviendas): solar en barrio también pendiente de urbanizar, integrado en junta de compensación, con costes de urbanización y cesión del 10 % del aprovechamiento, es una promoción de carácter asequible, asimilable en costes a vivienda de protección pública
El análisis comparado de estos supuestos permitirá observar cómo la combinación de fiscalidad estatal, autonómica y local, junto con las cargas urbanísticas, impacta de forma muy distinta según la naturaleza del suelo y la escala del proyecto, afectando a los márgenes, a la estructura financiera y, en última instancia, al precio final de la vivienda.
2.1. Metodología de análisis
Para cada promoción se ha realizado:
- Identificación y clasificación de todos los tributos aplicables.
- Separación entre fiscalidad estrictamente tributaria y cargas urbanísticas.
- Cálculo del peso porcentual de la fiscalidad sobre:
-
- Coste de ejecución material.
- Coste total de promoción.
- Precio final de venta.
- Comparativa intercasos para identificar diferencias estructurales.
El análisis distingue cuatro fases del proceso promotor:
- Adquisición del suelo.
- Proyecto y obtención de licencia.
- Ejecución material.
- Transmisión final.
Los datos se han tratado de forma homogénea, permitiendo una comparación directa entre promociones de distinta escala y tipología.
2.2. Comparativa del municipio de referencia con el ámbito nacional
El presente estudio se ha desarrollado en la ciudad de Zaragoza, que se considera un municipio de tamaño medio-grande representativo del contexto urbano español. No obstante, resulta necesario matizar el alcance territorial de los resultados obtenidos, ya que la fiscalidad asociada al proceso edificatorio presenta una importante variabilidad en función del marco normativo autonómico y, especialmente, de las ordenanzas fiscales municipales.
Desde el punto de vista estatal, los principales tributos que gravan la promoción y transmisión de vivienda, fundamentalmente el Impuesto sobre el Valor Añadido (IVA) y, en su caso, el Impuesto sobre Transmisiones Patrimoniales, presentan una aplicación homogénea en todo el territorio nacional. En este sentido, el tipo impositivo del IVA aplicable a la entrega de vivienda nueva constituye un elemento común que permite establecer comparaciones directas entre municipios, al tratarse de una figura tributaria de carácter general y competencia estatal.
Sin embargo, las diferencias territoriales adquieren mayor relevancia en los niveles autonómico y local. En el ámbito autonómico, el Impuesto sobre Actos Jurídicos Documentados (AJD) muestra una notable disparidad entre comunidades autónomas, tanto en el tipo impositivo como en la existencia de bonificaciones o tipos reducidos vinculados a determinadas tipologías de vivienda o perfiles de adquirente. En el caso de Aragón, los tipos aplicables al AJD se sitúan en una franja intermedia dentro del conjunto nacional, lo que permite considerar a Zaragoza como un escenario representativo, aunque no extrapolable de forma automática a comunidades con fiscalidades más intensivas o más laxas.
Es, no obstante, en el ámbito local donde se concentran las mayores diferencias respecto al conjunto del territorio nacional. El Impuesto sobre Construcciones, Instalaciones y Obras (ICIO), junto con las tasas urbanísticas y de licencia, presenta una elevada dispersión entre municipios, tanto en los tipos impositivos como en las bases de cálculo y en la aplicación de posibles bonificaciones. Zaragoza aplica tipos de ICIO que se sitúan dentro de los rangos habituales de las grandes ciudades españolas, sin alcanzar los máximos legales, lo que refuerza su carácter de municipio de referencia para estudios comparativos.
Asimismo, las cargas urbanísticas asociadas a la transformación del suelo, costes de urbanización, participación en juntas de compensación y cesión obligatoria del 10 % del aprovechamiento lucrativo, responden a un marco normativo común establecido en la legislación urbanística estatal y autonómica. No obstante, su impacto económico concreto depende de factores locales como el planeamiento vigente, la localización del ámbito y el grado de desarrollo previo del suelo. En este sentido, los supuestos analizados en Zaragoza reflejan situaciones habituales en numerosos municipios españoles en procesos de expansión urbana, lo que permite identificar tendencias estructurales extrapolables, aunque no cuantías exactas. Será objeto de un futuro estudio la comparación a nivel impositivo entre diversas localizaciones dentro del territorio nacional.
3. RESULTADOS Y DISCUSIÓN
Se muestran, a continuación, los resultados de la fiscalidad global en cada uno de los supuestos, todos ellos a fecha de enero de 2026.
3.1. Análisis fiscalidad promoción 1; 23 viviendas destinadas a vivienda de lujo y solar urbanizado.
Se muestra en la tabla 1 el resultado de este análisis. El precio de venta por m2 de las viviendas de esta promoción es en la actualidad de 4.843 €/2 construido.
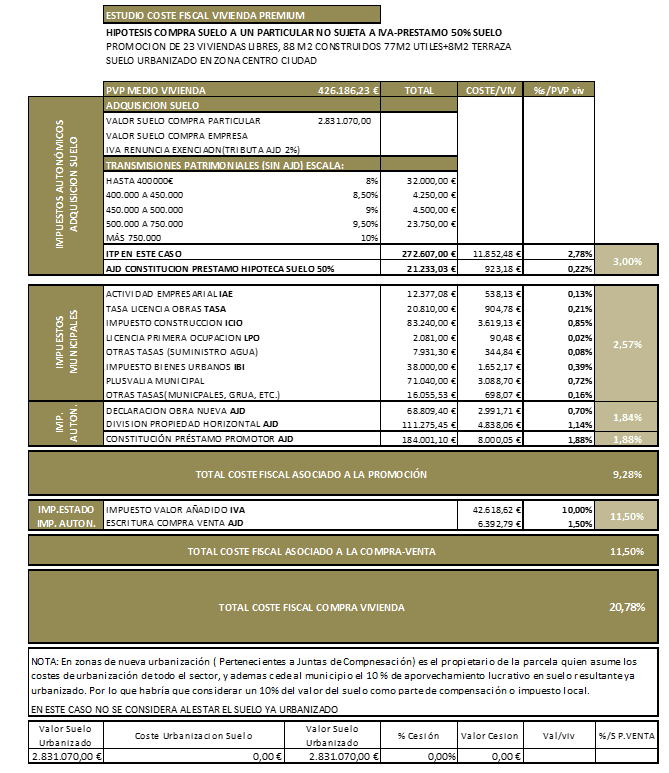
El resultado global es de un 20,78 %, segmentado en un 9,28 % de coste fiscal derivado de la promoción y un 11,50 % derivado de la compra-venta del activo inmobiliario. A la vista de los resultados cabe destacar que los impuestos directamente municipales representan un 2,57 %, los autonómicos un 3,72 %. Los impuestos vinculados al suelo representan un 3%.
3.2. Análisis fiscalidad promoción 2; 135 viviendas de precio medio y pendiente de urbanización.
Se muestra en la tabla 2 el resultado de este análisis. El precio de venta por m2 de las viviendas de esta promoción es en la actualidad de 2.402 €/m2 construido.
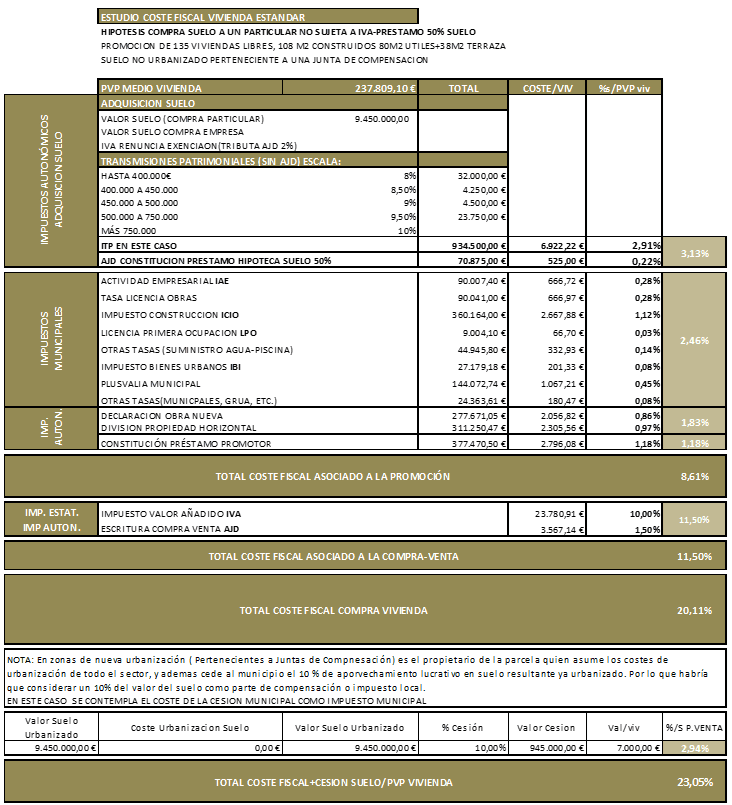
El resultado global es de un 23,05 %, segmentado en un 8,61 % de coste fiscal derivado de la promoción, un 11,50 % derivado de la compra-venta del activo inmobiliario y un 2,16 % de la cesión del 10 % de aprovechamiento lucrativo en suelo resultante ya urbanizado.
3.3. Análisis fiscalidad promoción 3; 23 viviendas de precio asequible y pendiente de urbanización.
Se muestra en la tabla 3 el resultado de este análisis. El precio de venta por m2 de las viviendas de esta promoción es en la actualidad de 2.633 €/m2 construido.
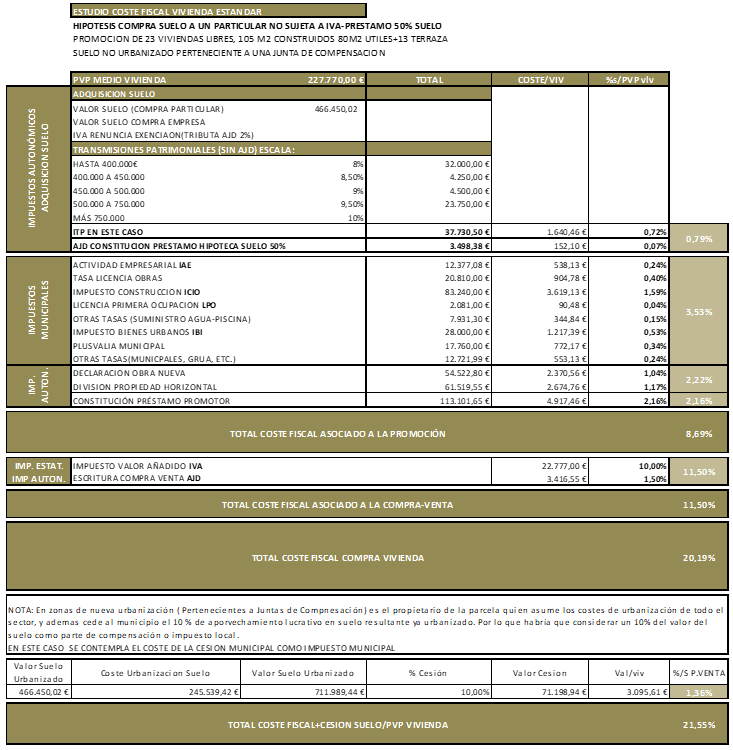
El resultado global es de un 21,55 %, segmentado en un 8,69 % de coste fiscal derivado de la promoción, un 11,50 % derivado de la compra-venta del activo inmobiliario y un 1,36 % de la cesión del 10 % de aprovechamiento lucrativo en suelo resultante ya urbanizado.
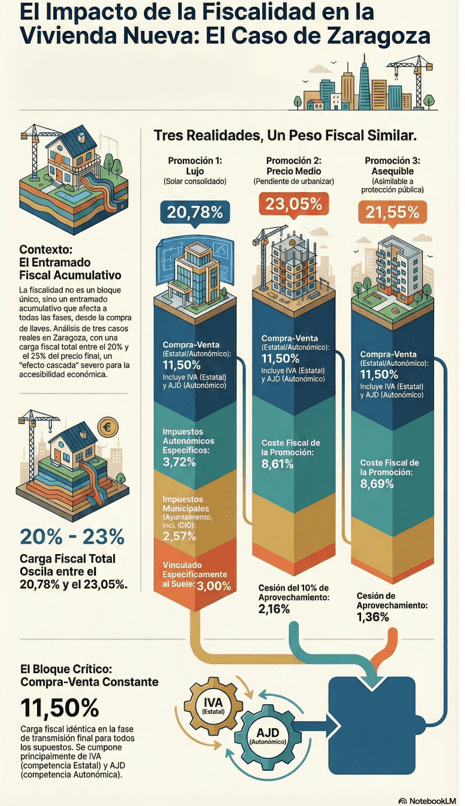
Se adjunta como resumen la figura 1, dónde se refleja de un modo resumido las diferentes tipologías estudiadas y el impacto fiscal en cada una de las promociones, para analizar los resultados de un modo comparativo.
4.- Conclusiones.
El estudio desagrega la carga fiscal en cuatro fases: adquisición del suelo, formalización jurídica y proyecto, ejecución material y transmisión final.
El análisis comparado de los tres supuestos reales desarrollados en la ciudad de Zaragoza permite extraer una serie de conclusiones estructurales sobre la fiscalidad aplicada al proceso edificatorio en España.
Los resultados globales de los costes fiscales sobre el precio final de la vivienda oscilan entre un 20,78% y un 23,05%.
En primer lugar, se constata que la carga fiscal asociada a la promoción inmobiliaria no se concentra en una única figura tributaria, sino que se distribuye de forma acumulativa entre los tres niveles de la Administración, estatal, autonómica y local, generando un efecto cascada que incide en todas las fases del proceso: adquisición del suelo, formalización jurídica, ejecución material y transmisión final.
En segundo lugar, la fiscalidad y las cargas urbanísticas representan un componente estructural relevante del coste total de promoción. En los supuestos analizados, la combinación de IVA, AJD, ICIO, plusvalía municipal y cesiones obligatorias puede alcanzar un peso significativo sobre el coste final de la vivienda, afectando tanto a promociones de estándar alto como a desarrollos de carácter medio.
En tercer lugar, se observa que las promociones en suelo pendiente de urbanización soportan una carga económica proporcionalmente superior debido a la suma de fiscalidad estricta y obligaciones urbanísticas (urbanización y cesión del 10 % del aprovechamiento). Este fenómeno puede generar un efecto desincentivador sobre la generación de nueva oferta en ámbitos de crecimiento urbano.
En cuarto lugar, la escala del proyecto introduce economías que permiten absorber parcialmente determinados costes fijos, reduciendo su impacto unitario por vivienda. Sin embargo, ello no neutraliza la incidencia estructural de la fiscalidad acumulada.
Finalmente, desde la perspectiva del derecho constitucional a la vivienda (art. 47 CE) [1], la estructura tributaria actual plantea la necesidad de evaluar si el diseño fiscal vigente contribuye a facilitar o, por el contrario, dificulta el acceso a una vivienda digna en condiciones económicamente sostenibles.
Se observa que la combinación de fiscalidad multinivel (estatal, autonómica y local) con cargas urbanísticas puede representar un componente estructural relevante dentro del precio final de la vivienda, afectando tanto a promociones de alta gama como a desarrollos residenciales de carácter medio.
En promociones de suelo consolidado, la carga fiscal es elevada pero predecible. En cambio, en desarrollos sujetos a transformación urbanística, la combinación de fiscalidad y cargas urbanísticas puede generar tensiones financieras que afectan a:
- Margen promotor.
- Precio final.
- Accesibilidad del producto residencial.
Desde la perspectiva de política pública, el análisis plantea la necesidad de evaluar si la actual estructura fiscal favorece la generación de oferta suficiente en zonas en desarrollo o si, por el contrario, introduce rigideces que encarecen el producto final.
La comparación de los tres supuestos demuestra que la fiscalidad no impacta de forma homogénea en todos los modelos residenciales, lo que abre el debate sobre posibles ajustes selectivos orientados a:
- Incentivar desarrollos estratégicos.
- Favorecer vivienda asequible.
- Equilibrar la carga entre niveles administrativos.
Asimismo, existe otro factor relativo a la carga impositiva indirecta que tiene un gran impacto directo en los costes de construcción y, por ende, en el precio final de la vivienda que es la subida de las cotizaciones sociales de los trabajadores, que han experimentado un gran incremento en los dos últimos años, junto con otros complementos como los planes de pensiones.